- 关于组织赴波黑、塞尔维亚商务考察的函 07-21
- 关于邀请出席“波黑经贸投资推介会”的函 06-25
- 关于举办中巴商务洽谈会的通知 06-16
- 中国(武汉)—秘鲁经贸合作推介会邀请函 06-04
- 关于组织赴斯洛伐克、奥地利商务考察的函 05-15
- 王克文一行出访印度尼西亚 10-09
- 慈溪市代表团到访中海协 10-09
- 蒋赟拜会伊拉克驻华大使 10-09
- 几内亚投资合作推介会在京成功举行 09-28
- 中海协组织会员企业与乌兹别克斯坦塔什干州州长座谈交流 09-28
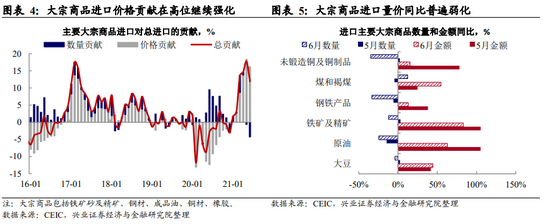
进口:大宗商品进口继续缩量、涨价影响弱化,影响进口走弱。6月,进口同比从前期高点回落,从大宗商品整体进口量价同比贡献看,数量贡献在前期跌至负值区间后继续走弱,较上月下降3.7个百分点,价格贡献从前期高点回落,较上月下降2.2个百分点。从细分商品进口看,6月,铜、钢、铁、油进口均现量价齐跌,尤其是铜、钢产品进口数量同比跌幅超过30%。整体来看,6月价格贡献回落反映随着国际铜价回落、煤价趋稳,大宗商品涨价对进口的拉动弱化,数量贡献的回落结合前期PMI指标走弱来看,或反映疫后经济恢复下半场阶段,生产动能走稳、进口需求走弱。
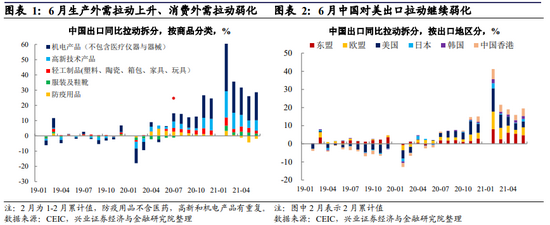
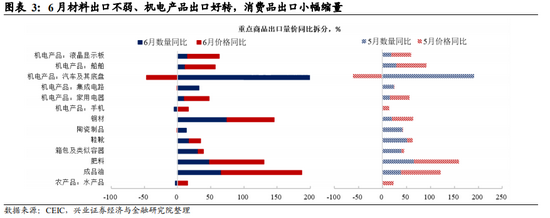
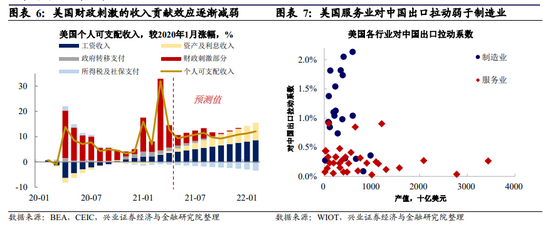
展望:全球复苏生产共振对出口有基础支撑,但消费类外需或将呈较弱趋势。从生产类外需看,今年以来生产性外需持续是支撑出口的基础性力量,后续随着全球复苏持续、全球生产将继续恢复,全球产业链恢复共振逻辑将继续演绎,生产类外需对我国出口的基础性支撑将会延续(详见20210607《哪些因素影响出口低于预期》)。消费类外需方面,前期在财政刺激“发钱”影响下,美国商品消费尤其是耐用品消费或已有所透支,后续美国“发钱结束”的影响或将逐渐显现,美国消费复苏主线将从商品转向服务,从全球投入产出表分析来看,美国服务业对中国出口的拉动要低于制造业(详见20210607《覆水难收》),后续消费类外需对出口的支撑或将继续呈较弱趋势。
风险提示:海外疫情不确定性。
相关热词搜索:
上一篇:阿联酋聚焦蓝绿氨
下一篇:磷酸铁锂价格反弹迎风口 磷化工企业面临新机遇
协会地址:北京市海淀区增光路55号紫玉办公楼10层